
PT Bank Rakyat Indonesia (Persero) Tbk atau BRI mencatatkan perbaikan kualitas kredit di tengah pertumbuhan bisnis sepanjang 2026. Hingga akhir September, rasio kredit bermasalah atau Non-Performing Loan (NPL) berhasil ditekan menjadi 2,85 persen, sementara pertumbuhan kredit mencapai 14,5 persen.
Penurunan rasio NPL tersebut mencerminkan upaya BRI dalam menjaga kualitas aset sekaligus memperkuat pengelolaan risiko kredit. Perbaikan ini menjadi bagian dari strategi perseroan untuk memastikan ekspansi pembiayaan tetap berjalan secara sehat dan berkelanjutan.
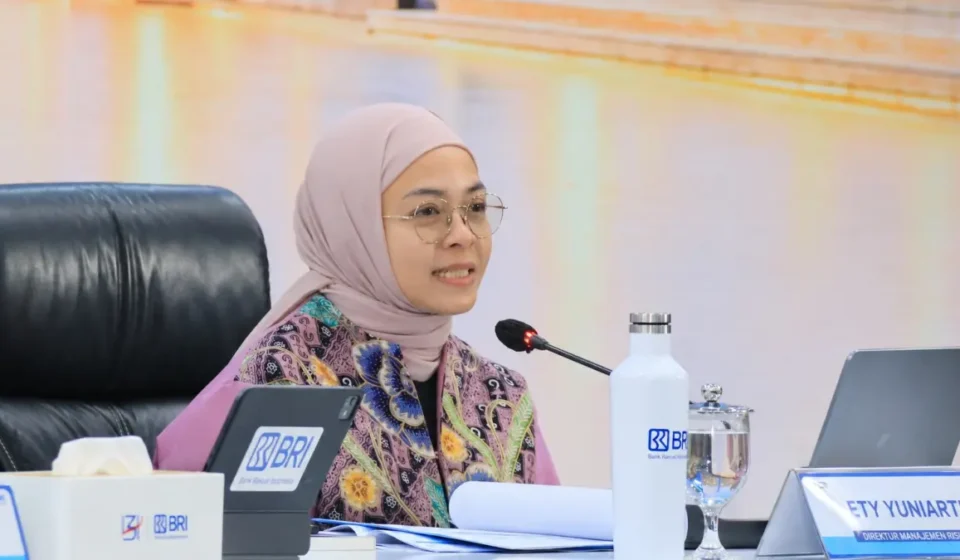
Direktur Manajemen Risiko BRI, Ety Yuniarti, dalam konferensi pers kinerja keuangan Triwulan III 2026 di Jakarta, Senin (9/11/2026), menyampaikan bahwa rasio NPL perseroan terus menunjukkan perkembangan positif.
Hingga September 2026, NPL BRI tercatat sebesar 2,85 persen. Angka tersebut mengalami penurunan dibandingkan periode yang sama pada 2025 sebesar 3,1 persen. Kondisi ini juga membaik jika dibandingkan dengan posisi Juni 2026 yang masih berada pada level 2,9 persen.
Menurut Ety, pengelolaan kualitas aset menjadi salah satu prioritas utama perusahaan dalam menjalankan kegiatan bisnis. BRI berupaya memastikan bahwa peningkatan penyaluran kredit tetap diimbangi dengan penerapan manajemen risiko yang disiplin.
Ia menegaskan bahwa pertumbuhan kredit harus didukung oleh pengelolaan risiko yang konsisten agar ketahanan bisnis perusahaan dapat terjaga dalam jangka panjang. Dengan pendekatan tersebut, ekspansi pembiayaan tidak hanya diarahkan pada peningkatan penyaluran kredit, tetapi juga pada keberlanjutan kualitas portofolio.
Untuk memperkuat kualitas kredit, BRI menerapkan strategi selective growth atau pertumbuhan selektif. Pendekatan ini menitikberatkan pada penyaluran pembiayaan dengan mempertimbangkan profil risiko sehingga ekspansi bisnis tetap berada dalam koridor prinsip kehati-hatian.
Selain itu, perseroan meningkatkan efektivitas sistem peringatan dini atau early warning system. Langkah tersebut dilakukan untuk mendukung pemantauan risiko kredit dan membantu mengidentifikasi potensi permasalahan dalam portofolio pembiayaan.
BRI juga mengoptimalkan proses penagihan (collection) dan pemulihan kredit (recovery) sebagai bagian dari pengelolaan kualitas aset. Penguatan kedua proses tersebut menjadi salah satu upaya perusahaan dalam menangani kredit yang membutuhkan perhatian lebih lanjut.
Perbaikan kualitas kredit BRI turut diikuti penurunan biaya risiko kredit atau credit cost. Kondisi ini menunjukkan bahwa penguatan manajemen risiko berjalan beriringan dengan upaya perusahaan mempertahankan pertumbuhan bisnis.
Melalui penerapan strategi pertumbuhan selektif dan pengawasan kredit yang lebih ketat, BRI berupaya menjaga keseimbangan antara ekspansi pembiayaan, kualitas aset, serta keberlanjutan bisnis. Langkah tersebut sekaligus mendukung peran perseroan dalam menyediakan pembiayaan bagi sektor ekonomi kerakyatan.
Komentar
Belum ada komentar. Jadilah yang pertama berkomentar!